
AIは効率化技術なのに、なぜ金利を押し上げる?日銀が示した「需要ショック」と生産性の時間差【2026年版】

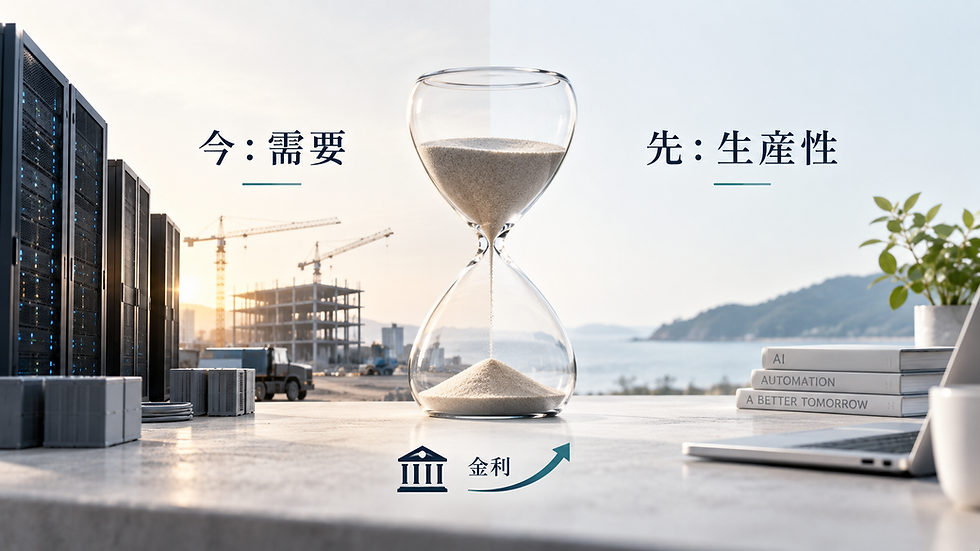
AIは、人の仕事を効率化し、同じ仕事を安くできる技術だと考えられています。
そう聞くと、「コストが下がるなら物価も下がり、金利も下がる方向なのでは」と考えたくなります。
ところが2026年10月5日、日本銀行の内田眞一副総裁は「AI, Big Data, and Monetary Policy」と題した講演を行い、世界的なAI導入を大きなプラスの需要ショックとして捉えました。Reutersによれば、内田副総裁はAI需要が経済と物価へ上昇圧力をかけ、AI関連企業による巨額の社債発行が長期金利へ上昇圧力を与えていると指摘しています。
一方で、AIが将来の生産性を高めれば、供給力は増えます。
同じAIが、短期では需要と金利を押し上げ、長期では生産性を高める。いったいどうして、逆向きに見える二つの作用が同時に成立するのでしょうか。
まず問題を簡単にすると、「機械を入れる前」と「入れた後」は違う
AIを工場の自動化設備に置き換えると分かりやすくなります。
新しい機械を導入すれば、完成後は少ない人数で多く作れたり、1個当たりのコストを下げられたりするかもしれません。
でも導入前には、機械を買い、工場を改修し、電力を増やし、エンジニアを雇い、借金や増資でお金を集める必要があります。
生産性が上がる前に、まず巨大な投資需要が発生します。
AIでも同じことが、データセンター、GPU、半導体工場、電力設備、ネットワーク、ソフトウェア開発で同時に起きています。
日銀が今見ているのは、まず「需要ショック」としてのAI
10月5日の講演で、日銀はAIをモデル性能の話としてではなく、経済全体の需要・資産価格・投資・生産性を変える要因として扱いました。
Reutersが伝えた講演内容では、内田副総裁はAI導入を大きなプラスの需要ショックと表現し、現時点では需要側の影響が先に表れているという見方を示しました。
企業がAI設備へ巨額投資を行えば、建設、半導体、電力、金融、エンジニアリングへの需要が増えます。
株価が上がれば企業や家計の資産価値も増え、資金調達もしやすくなります。
AIは効率化技術であると同時に、導入途中では巨大な設備投資ブームでもあります。
株価は金融環境を緩め、社債発行は長期金利を押し上げる
ここが少し分かりにくいところです。
AIブームで企業の株価が上がれば、企業価値が増え、増資や借入もしやすくなります。資産を持つ家計も豊かになったと感じ、支出しやすくなる可能性があります。
これは金融環境を緩める方向です。
一方、AI企業がデータセンター建設のため大量の社債を発行すれば、債券市場には新しい資金需要が増えます。Reutersによると、内田副総裁はこの巨額の社債発行が長期金利に上昇圧力を与えていると述べました。
同じAIブームが、株価を通じて金融環境を緩めながら、社債市場では長期金利を押し上げることもあります。
では、生産性が上がれば金利は下がるのか
ここでも、直感と経済学の答えは必ずしも同じではありません。
AIで生産性が上がり、同じ人数・設備からより多くの価値を生めるようになれば、企業にとって新しい投資機会が増えます。
「今100億円投資すれば、将来もっと大きな利益が出る」と期待されれば、企業はもっと借りて投資したくなります。
同時に、将来の所得が増えると期待する家計や企業が現在の支出を増やし、貯蓄を減らす可能性もあります。
投資したいお金が増え、貯蓄したいお金が減れば、両者を釣り合わせる金利は高くなる方向へ動きます。
ここで出てくる「自然利子率」とは何か
中央銀行の議論で出てくる自然利子率、いわゆるr-starは、景気を過熱も冷却もしない実質金利の水準を考える概念です。
直接観測できる数字ではなく、経済データから推計します。
たとえば企業が投資したい案件を大量に持ち、資金需要が強くなれば、経済を中立に保つ金利水準も高くなる可能性があります。
逆に不安が強く、家計や企業が貯蓄を増やせば、自然利子率への上昇圧力は弱くなります。
AIが自然利子率を必ず上げる、という話ではありません。AIが貯蓄と投資のバランスそのものを変える可能性がある、という話です。
日銀では10月5日より前から、AIと自然利子率の接続が議論されていた
今回の講演は、突然出てきた一回だけの問題提起でもありません。
日銀の2026年7月30〜31日の金融政策決定会合議事要旨では、AIが省力化投資と生産性向上を促し、日本の潜在成長率を押し上げれば、自然利子率も上昇するという見方が示されています。
つまり日銀の中では、AIはすでに「企業の便利なツール」だけでなく、潜在成長率や適切な金利水準を考える変数として議論され始めていました。
10月5日の講演で新しく目立ったのは、そこへ現在のAI投資ブーム、株価、社債発行という金融市場の動きまで一つにつないだことです。
これは日本だけの議論ではない
同じ問いは、欧州中央銀行や米連邦準備制度でも議論されています。
ECBのPhilip Lane理事は2026年7月、将来のAI生産性向上を家計や企業が先に織り込めば、移行期の支出と投資が増え、物価へ上昇圧力がかかり得ると説明しました。
さらに、AIへの楽観が投資を増やし、貯蓄を減らせば、自然利子率を押し上げる可能性があるとしています。
FRBのLisa Cook理事も2月、データセンターや半導体へのAI関連投資が強い総需要を作っており、現在の中立金利を押し上げている可能性に言及しました。
7月にはJefferson副議長も、恒久的な生産性向上が投資需要を増やし、将来所得への期待から貯蓄を減らせば、自然利子率が上がり得ると述べています。
AIと金利の関係は、すでに複数の中央銀行が共通して考え始めているテーマです。
それでも「AIはインフレ技術」と決めるのも早い
ここまで読むと、「AIは金利上昇・インフレ要因なのか」と見えます。
でも、ここで逆方向へ決めつけるのも早すぎます。
AI導入が進み、本当に大きな生産性向上が実現すれば、企業は同じ資源からより多く生産できるようになります。
供給能力が増えれば、物価上昇を抑える方向へ働く可能性があります。
また、AIによる雇用不安や所得格差が強まり、家計が支出より貯蓄を選べば、需要や自然利子率への上昇圧力は弱まります。
BISも2026年の分析で、AIの生産性・需要・所得分配の組み合わせ次第で、自然利子率が長期的に上がるケースも、後から低下するケースも示しています。
AIの金融政策への影響は、「インフレかデフレか」の一語ではなく、時間軸と経済主体の反応で変わります。
僕は「AIはデフレ的」という説明を、時間軸なしでは使わない
ここからは僕の見方です。
生成AIが普及し始めた頃から、「AIは人件費やサービス価格を下げるのでデフレ的だ」という説明をよく見かけます。
個別企業の作業原価だけを見れば、その方向は理解できます。
でも経済全体では、その生産性を手に入れるために先に何兆円ものデータセンター、半導体、発電設備、送電網、研究開発が必要になります。
AIのコスト削減効果を見るなら、その前に発生する投資需要と、その後に出てくる生産性効果を同じ時間に置かないことが重要だと思います。
AIニュースを見るとき、僕なら3段階に分ける
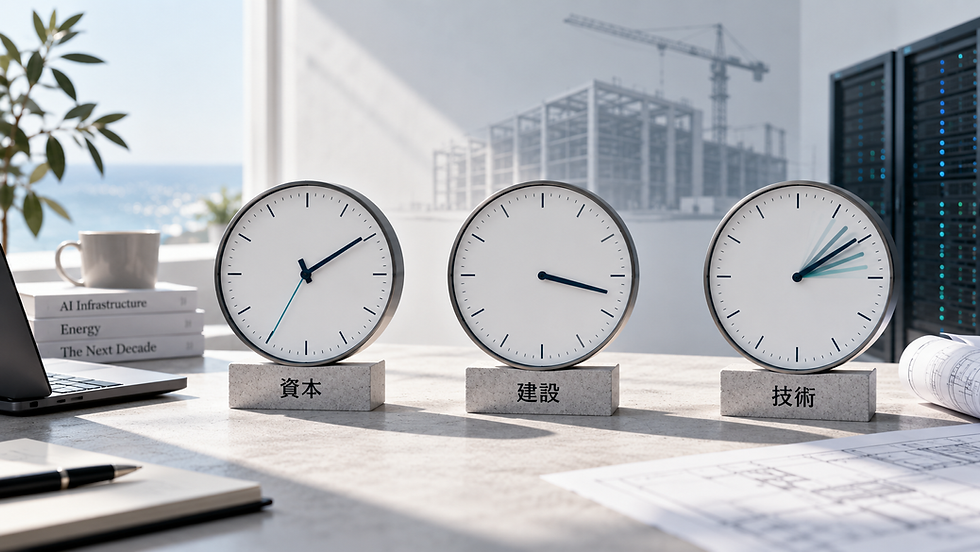
今後、AIが景気や金利へ与える影響を見るなら、僕は3段階に分けます。
1. 今の投資需要
データセンター、GPU、電力、建設、人材、社債発行がどれくらい増えているか。
2. 金融市場の反応
株価、社債利回り、長期金利、融資条件がどう変わっているか。
3. 後から出る生産性
企業利益、労働生産性、潜在成長率、単位コストが実際に改善しているか。
AIが経済へ与える影響は、この3段階のどこを見ているかで、まったく逆の説明になり得ます。
日銀がAIを語り始めた意味
日銀がAIを取り上げたからといって、「AIを理由に利上げする」と決まったわけではありません。
10月5日の講演でも、AIが日本の自然利子率へ与える総合的な影響はまだ判断が難しいという姿勢です。
ただ、AIが中央銀行の政策議論へ入ったこと自体には意味があります。
モデル性能や企業の導入率だけでなく、設備投資、株価、債券発行、生産性、潜在成長率まで含めなければ、AIが経済へ与える影響を読めなくなってきたからです。
AIは「テクノロジー業界のニュース」から、物価と金利を考えるマクロ経済の変数へ入り始めています。
結論:AIは効率化技術だからこそ、移行期には金利を押し上げることがある
AIが仕事を効率化し、生産性を高める可能性と、AIブームが物価や金利を押し上げる可能性は矛盾しません。
生産性向上は、設備を作り終え、技術が企業へ広がり、実際の仕事へ定着してから表れます。
その前には、データセンター、GPU、電力、建設、研究開発への巨額投資が発生します。
さらに将来の生産性向上を企業や市場が先に期待すれば、投資・支出・株価は今の時点から動きます。
つまり、AIは「将来コストを下げる技術」であると同時に、「今、巨大な需要を作る投資ブーム」でもあります。
日銀がAIを金融政策の文脈で語り始めたのは、この時間差を無視できなくなったからです。
これからAIニュースを見るとき、僕はモデル性能だけではなく、設備投資、社債発行、長期金利、そして本当に生産性が上がったかまで追っていきます。
関連記事
テーマ別に読む
この記事を書いた人
マーケティングデザイナー/DXコンサルタント/音楽家。企業・自治体等60社以上のマーケティング・DX支援に携わり、生成AI・Web・EC・データ活用などを実務で検証・発信しています。
参考資料・参照元


コメント