

原油を放出しても燃料は増えない?4億バレル備蓄放出と「精製」という次のボトルネック

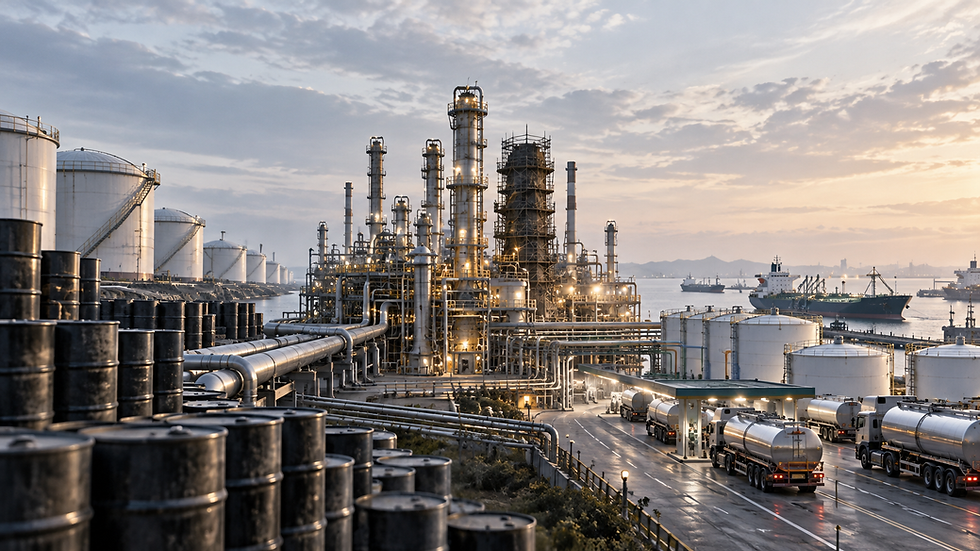
2026年3月11日、IEA加盟32カ国は、中東の戦争で崩れた石油供給を支えるため、緊急備蓄から4億バレルを市場へ出すことを決めました。
IEA史上最大の協調放出です。数字だけを見ると、これだけ原油を追加すれば、ガソリンや軽油、ジェット燃料の不足もかなり和らぐように見えます。
でも、その後のIEAのOil Market Reportを読むと、別の詰まり方が見えてきました。
原油を確保できても、それを燃料へ変える製油所が十分に動かなければ、消費者が使える製品は増えません。
僕がここで見たいのは、「備蓄放出が成功したか失敗したか」ではありません。供給網のどこが一番狭い場所なのかが、危機の途中で変わることです。
4億バレルの放出は、まず「原料」の不足へ効く
IEAの緊急備蓄は、重大な供給障害に対して市場へ追加供給を出す仕組みです。
3月11日の決定では4億バレルを市場へ供給するとし、3月19日の実施状況では、全体としては主に原油を放出し、欧州では精製済み石油製品の比率が高いと説明しました。
つまり備蓄放出は、原油や一部の石油製品が市場へ届かないという最初の供給ショックを緩和するための手段です。
ただし、原料を増やすことと、その原料を必要な燃料へ変えることは別の工程です。
製油所の稼働が落ちると、原油の不足がそのまま製品不足へ伝わる
6月のIEA Oil Market Reportでは、中国、中東、ユーラシア、アジアの一部で製油所の原油処理量が大きく落ち、2Q26の製油所処理量は前年同期比で470万バレル/日減少したとしています。
IEAは、こうした低いrefinery crude runsが、原油側の供給ショックを石油製品市場へ伝えたと説明しています。
8月号でも、7月の世界の製油所処理量は80.9百万バレル/日で、前年より約5百万バレル/日低い状態でした。中東からの石油製品輸出の混乱やロシアの製油所への攻撃もあり、3Q26の処理見通しはさらに引き下げられています。
ここでは、ボトルネックが『原油があるか』から『原油を処理できるか』へ移っています。
「精製マージンが上がる」とは何が起きているのか
精製マージンは、原油を買ってガソリン、軽油、ジェット燃料などへ加工したときに、製品価値と原料・処理コストの差がどれくらいあるかを見る目安です。
製品が不足して価格が高くなり、原油との価格差が広がると、製油所にとってのマージンは大きくなりやすくなります。
IEAは8月、ディーゼル、ジェット燃料、ガソリンの市場が引き締まり、Atlantic Basinの精製マージンが7月に過去最高水準まで上がったと説明しました。
10月7日のShellのQ3 update noteでも、同社のindicative refining marginはQ2の24ドル/バレルからQ3見通し42ドル/バレルへ上昇しています。
ただし、Shellの42ドルは同社独自のindicative marginであり、世界全体の精製マージンそのものではありません。さらにQ3の最終決算値ではなく、10月7日時点の会社見通しです。
それでもIEAの市場データと並べると、『原油価格だけでは燃料側の逼迫を説明できない』ことが見えます。
供給網を3層に分けると、どこが詰まったか見やすい
今回の石油市場を、僕は三つの層へ分けて見ると理解しやすいと感じました。
1.原油の層
油田から原油を生産し、備蓄を放出し、タンカーやパイプラインで製油所まで運ぶ。IEAの緊急備蓄放出が直接働きかける中心はここです。
2.精製の層
原油をガソリン、軽油、ジェット燃料、LPGなどへ変換する。製油所が停止・損傷したり、原油が製油所へ届かなかったりすると、この層の処理能力が制約になります。
3.製品・物流の層
できた燃料をタンクへ貯め、船、パイプライン、鉄道、トラックで消費地へ届ける。製品在庫や港湾・航路が詰まれば、精製できても必要な場所へ届きません。
供給ショックのニュースを『石油が足りるか』の一語で見ると、この三つが混ざります。
危機が続くほど、ボトルネックは上流から下流へ動くことがあります。
備蓄放出が「失敗した」という話ではない
ここははっきり分けます。
3月のIEA備蓄放出と、夏から秋にかけて高まった精製マージンの間に、単純な一対一の因果関係があると確認したわけではありません。
備蓄放出は原油や製品を市場へ追加し、供給ショックを和らげる役割を持ちます。実際、IEAは6月に、米国SPRなどからの放出がAtlantic Basinからアジア向けの原油輸出増加を支えたと説明しています。
一方で、中東の製品輸出混乱、製油所稼働低下、ロシア製油所への攻撃、航路・物流の制約など、別の問題も同時に存在しました。
一つの制約を緩めても、供給網全体の次に狭い場所が制約として残る。
今回の見方は、備蓄放出の効果を否定するものではなく、その効果がどの層に届くかを分けるものです。
ホルムズを迂回しても、次の詰まり場所があるのと同じ
海辺の部屋では、ホルムズ海峡の迂回路を作っても、紅海やバブ・エル・マンデブ、港湾能力など別のボトルネックが残ることを別の記事で整理しました。
今回も構造は似ています。
原油の供給不足を備蓄で緩める。すると次に、製油所の稼働、製品在庫、輸送能力が相対的に重要になる。
問題が解決したように見えたときほど、『次に一番狭い場所はどこか』を見る必要があります。
これは石油だけの話ではない
この構造は、半導体でも食品でもAI研究でも使えます。
半導体なら、シリコンや製造装置があっても先端パッケージや電力が詰まる。食品なら、原材料があっても加工・冷蔵・物流が詰まる。
そして前の記事では、AIが数学研究の成果を大量に生成できるようになったとき、次の制約が『解く能力』から『検証して知識へ組み込む能力』へ移る可能性を見ました。
ボトルネックは消えるより、移ることの方が多い。
だから僕は今、供給ショックのニュースを見るとき、『在庫が何バレルあるか』だけではなく、『どこで何に変換できるか』『その後どこへ運べるか』まで見るようにしています。
「何バレルあるか」から「どこで何に変えられるか」へ
4億バレルという備蓄放出は、危機対応として非常に大きな数字です。
でも、供給網では大きな数字がそのまま最終製品の供給量にはなりません。
原油を市場へ出す。製油所で処理する。ガソリンや軽油へ変える。在庫として持つ。必要な地域へ運ぶ。
この工程のどこか一つが細ければ、そこで待ち時間が生まれます。
危機を見るときの問いは、『供給を増やしたか』から『供給網のどの層まで届いたか』へ変えた方がいい。
僕にとって今回のIEA備蓄放出と精製マージンの動きは、原材料を増やしても、次の工程が自動的に広がるわけではないことを示す材料でした。


コメント