
Anthropicの売上47%はAmazon・Google経由|AI企業は「誰の流通網」で売るのか【2026年版】

最終確認:2026年10月2日
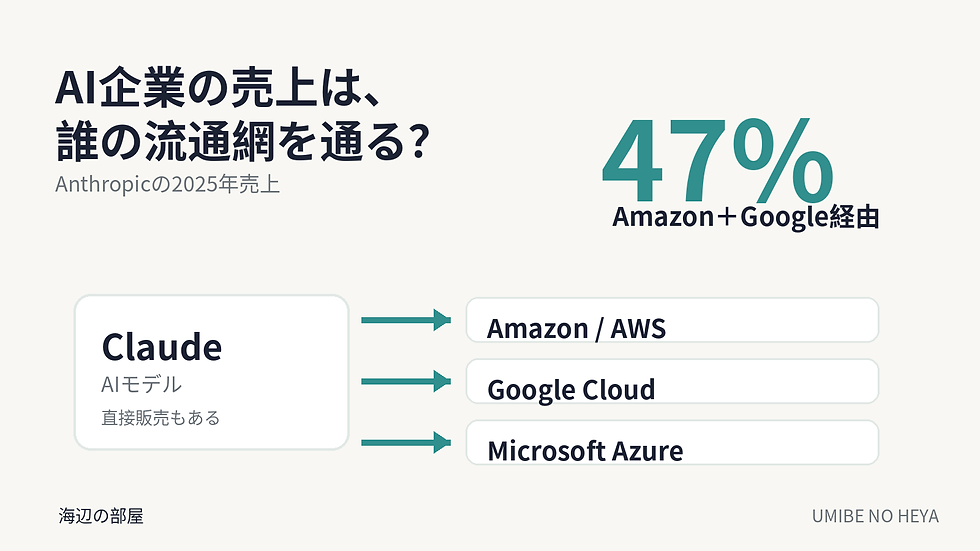
ReutersがAnthropicのIPO関連資料を確認したところ、2025年売上の47%をAmazonとGoogleのクラウド販売経路が扱っていました。
AnthropicはClaudeを自社で開発する独立したAI企業です。それでも企業向け販売の大きな部分が、AWSやGoogle CloudというBig Techの既存流通網を通っています。
この47%は、「売上の半分がAmazonやGoogleのもの」という意味ではありません。Claudeの利用料はAnthropicの売上ですが、企業が契約・請求・導入する入口としてクラウド市場が大きな役割を持っている、という数字です。
僕がこの記事で見たいのは、どのAIモデルが一番賢いかではありません。AI企業がどれだけ独自技術を持っていても、「企業へ届ける道」を誰が握っているかで産業構造が変わる、という点です。
47%が示すのは、AI企業にも「流通」があるということ
Anthropicは独立したAI企業です。Claudeを自社で開発し、自社APIやClaude製品として直接提供しています。
同時に、AWS、Google Cloud、Microsoft Azureという巨大クラウドの販売網にもClaudeを載せています。
企業は必ずしもAnthropicと新しい契約を結ばなくても、すでに使っているクラウドの請求、権限、セキュリティ、調達プロセスの中でClaudeを導入できます。
企業AIでは「モデルを作れるか」だけでなく、「そのモデルを既存の企業ITへどれだけ簡単に届けられるか」が競争力になります。
2025年売上の47%をAmazon・Googleのクラウド経路が扱った
ReutersがAnthropicのIPO目論見書を確認した報道によると、AmazonとGoogleのクラウドサービスは、Anthropicの2025年売上の47%を扱いました。
ここでいう47%はAmazonとGoogleの合計で、両社それぞれの内訳はReutersの記事では示されていません。
Anthropicの2025年売上は46億ドル。大部分はClaudeの利用量に応じた従量課金から生じていました。
またReutersは、Anthropicがクラウドパートナーへ売上の約16%を支払い、会計上はマーケティング費用として扱っていると報じています。
クラウドマーケットプレイス経由の売上を総額で計上する方法については競合のOpenAIが批判しているとも報じられていますが、この文章では会計処理の妥当性そのものを評価しません。
注目したいのは、AIモデルの売上とBig Techの販売チャネルが切り離せないほど密接になっている構造です。
なぜ企業はClaudeを直接ではなくクラウド経由で買うのか
企業にとって、新しいAIを導入する障壁はモデル性能だけではありません。
新しいベンダーとの契約。請求管理。アクセス権。監査。データ管理。セキュリティ審査。社内調達。
すでにAWSを使っている企業ならAmazon Bedrock、Google Cloudを使っている企業ならVertex AIの中でClaudeを利用できれば、既存の管理基盤へ載せやすくなります。
Anthropic自身も2026年、ClaudeはAWS、Google Cloud、Microsoft Azureという世界の3大クラウドすべてで利用できる唯一のフロンティアAIモデルだと説明しています。
つまりクラウドは単なるサーバー貸しではありません。
企業顧客へAIを届ける販売店、請求基盤、セキュリティ基盤、営業チャネルでもあります。
Amazonは投資家・計算資源提供者・販売パートナー・競争相手を兼ねる
AnthropicとAmazonの関係は、一つの役割では説明できません。
AmazonはAnthropicへ大規模な資本参加を行っています。
同時にAWSはAnthropicの主要なクラウドとトレーニング基盤を提供し、Trainiumチップを使ったClaudeの学習・推論を支えています。
さらにAmazon Bedrockでは、AWS顧客へClaudeを販売しています。
一方、Amazon自身もNovaなどのAIモデルを開発しており、AI市場ではAnthropicと競争する側でもあります。
2026年4月、AnthropicはAmazonとの協業をさらに拡大し、今後10年間でAWS技術へ1000億ドル超をコミットし、Amazonも新たに50億ドルを投資、将来最大200億ドルの追加投資枠を設けると発表しました。
Anthropicによると、AWS上でClaudeを利用する顧客は10万社を超えています。
Googleも「競争相手」でありながら、Claudeを動かし販売する
Googleとの関係も似ています。
GoogleはGeminiというClaudeの直接競合を開発しています。
それと同時にAnthropicへ出資し、Google CloudではClaudeをVertex AI経由で販売し、TPU計算資源も提供しています。
Anthropicは2026年にGoogleとBroadcomとの計算資源協業を拡大し、AWS Trainium、Google TPU、NVIDIA GPUへワークロードを分散させていると説明しています。
AI業界では、競争相手だから取引しない、という単純な構造ではありません。
モデルでは競争しながら、計算資源や流通では相互依存する。
これが現在の生成AI市場を分かりにくくしている一方で、大規模なAIサービスを成立させている構造でもあります。
AnthropicはBig Techへ依存しているのか
「47%がクラウド経由」と聞くと、AnthropicはBig Techに完全依存しているようにも見えます。
しかし、ここも単純ではありません。
Anthropicは自社APIやClaudeの直接販売も持ち、2026年にはAWS、Google Cloud、Azureの3つへ販売経路を広げています。
また独自データセンターへの投資や、複数種類のAIチップへ計算負荷を分散する戦略も進めています。
一社だけへ依存するのではなく、複数の巨大インフラ企業を同時に使うことで交渉力と安定性を作ろうとしている面があります。
一方でReutersが確認したIPO資料では、Amazon、Google、Microsoftなどへの長期的な計算・ホスティング契約が巨大な金額に達しており、これらの関係が事業上のリスクにもなるとAnthropic自身が説明しています。
AI企業を見るとき「誰がモデルを作ったか」だけでは足りない
企業AI市場を見るなら、僕は少なくとも4つに分けて見た方が分かりやすいと思っています。
1つ目はモデル。誰がAIそのものを開発しているか。
2つ目は計算資源。どのGPU、TPU、専用チップ、データセンターで動いているか。
3つ目はクラウド。どの企業IT基盤へ組み込まれているか。
4つ目は販売網。企業が誰から契約し、誰に料金を払い、どの請求体系で導入するか。
モデルのベンチマークだけを見ていると、3と4が見えません。
でも企業市場では、むしろこの販売・導入経路が普及速度を左右することがあります。
これは前の記事の「AIアーキテクチャ設計」ともつながる
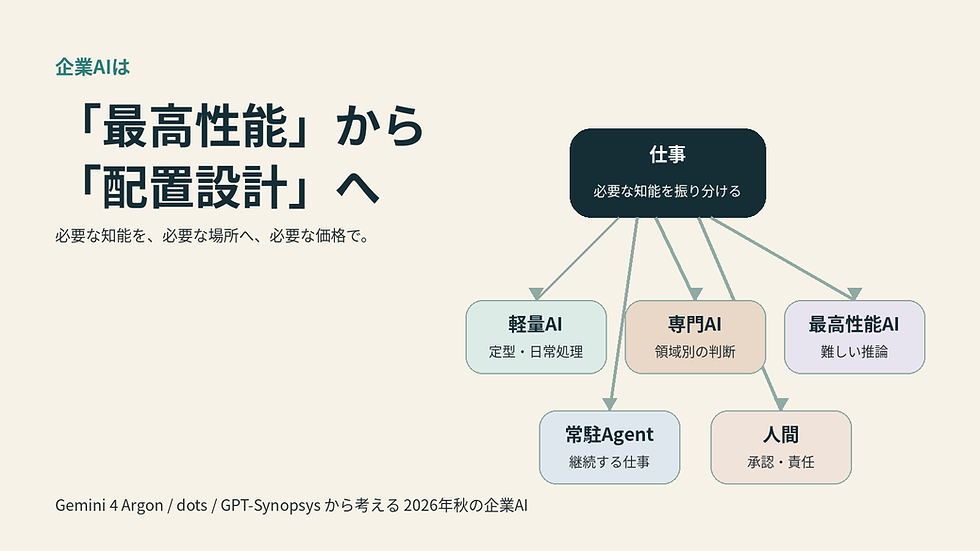
企業側が複数モデルを使い分けようとすると、AWS、Google Cloud、Azureのようなクラウドに複数AIモデルが並んでいることは大きな意味を持ちます。
既存クラウドの中でモデルを切り替えられれば、認証、データ接続、監査、請求を大きく変えずに済むからです。
モデル選択とクラウド流通は、別々の話ではなくなりつつあります。
半導体まで含めると、依存関係はさらに深くなる
クラウド企業は販売チャネルだけでなく、AIを動かす半導体そのものも持っています。
AmazonはTrainium、GoogleはTPUを開発しています。
Anthropicはその両方を利用しながらClaudeを学習・提供しています。
モデル、チップ、データセンター、クラウド、販売チャネル。
生成AI企業を単独のソフトウェア会社として見ると、現在のAI産業の実態をかなり取りこぼします。
ここからは僕の見方|AI市場でも「良い商品」と「売れる流通」は別
ここからはReutersやAnthropicが述べた事実ではなく、僕の見方です。
マーケティングでは、良い商品を作ることと、その商品を顧客へ届けることは別の仕事です。
どれだけ優れた商品でも、販売チャネル、既存顧客、請求、契約、サポート、導入フローを持つ企業は強い。
生成AIも同じ構造へ入っています。
AnthropicはClaudeというモデルを作る。一方、AWS、Google Cloud、Azureは企業との既存契約、ID管理、請求、調達、セキュリティ審査という「入口」を持っています。
僕には、AI企業の競争力が「モデルを作る力」と「企業へ届ける流通力」の掛け算になっているように見えます。
だから今後AI企業を見るとき、ベンチマークだけでなく、どのクラウドに載り、誰の請求書で買われ、どの企業ITへ接続されるのかまで見たいと思っています。
結論:AI企業を見るなら、モデルと同時に「誰の流通網で売るか」を見る
インターネット産業では、優れたサービスを作るだけでなく、利用者へ届ける流通網を持つ企業が強い力を持ってきました。
生成AIでも、この基本は大きく変わっていないように見えます。
AnthropicはClaudeという強いモデルを持っています。
その一方で企業市場へ大規模に届けるため、AWS、Google Cloud、AzureというBig Techの巨大な販売・計算インフラを使っています。
AI市場の競争は、「誰のモデルが一番賢いか」だけではありません。誰が計算資源を持ち、誰が企業顧客を持ち、誰が請求と販売チャネルを握っているかまで含めて見る必要があります。
AI時代になって新しい企業が急成長しても、既存Big Techのクラウドと企業販売網の価値は簡単には消えません。
むしろフロンティアAIが企業へ広がるほど、その流通網はAI産業の重要なインフラになっていく可能性があります。
関連記事
テーマ別に読む
この記事を書いた人
マーケティングデザイナー/DXコンサルタント/音楽家。企業・自治体等60社以上のマーケティング・DX支援に携わり、生成AI・Web・EC・データ活用などを実務で検証・発信しています。
参考資料・参照元

コメント