
日本企業は本当に「中国から撤退」している?1万118社まで減った数字から見る供給網の再配線【2026年版】

2026年9月28日、帝国データバンクは、中国へ進出している日本企業が2026年6月時点で1万118社まで減ったと発表しました。
2024年の1万3034社から2916社、22.4%減。ピークだった2012年の1万4394社からは4276社、29.7%減っています。
この数字だけを見ると、「日本企業が中国から一斉に撤退している」と読みたくなります。
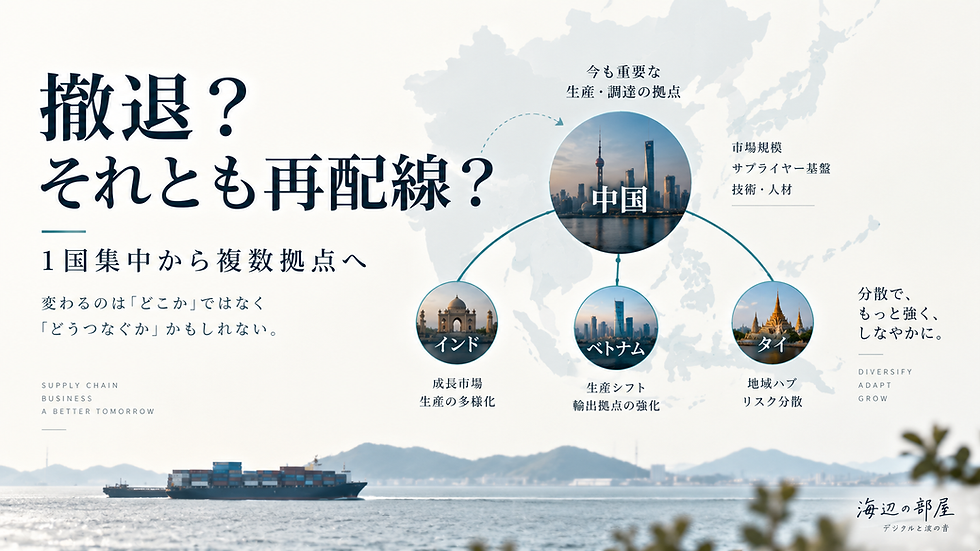
でも、TDB自身の分析やJETROの調査を並べると、もう少し違う姿が見えます。中国事業を残したまま、依存度を下げる。中国市場で稼ぎながら、調達先や販路、投資先を他の国にも広げる。
日本企業で起きているのは、中国をゼロにする「脱中国」より、中国を一つの拠点へ戻す「供給網の再配線」と考えた方が実態に近いのではないでしょうか。
まず、1万118社という数字は何を数えているのか
TDBの調査は、現地法人、関係会社・関連会社への出資、駐在所や事務所の設置などを通じて中国へ進出している日本企業を集計したものです。
2024年から2026年にかけて、新規参入は1221社。一方、「撤退・所在不明」は4137社でした。
ここで注意したいのは、4137社がすべて「中国事業を完全にやめた企業」ではないことです。
TDBの区分は「撤退・所在不明」であり、拠点統合、法人閉鎖、所在確認できないケースなども含まれます。
企業数が大きく減ったことは事実ですが、「2916社分の中国事業がそのまま消えた」とは読めません。
それでも、中国への新規参入が弱くなっているのは確か
反対に、「数字の意味には注意が必要だから、中国離れは起きていない」と考えるのも違います。
TDBによると、2024年から2026年の新規参入1221社は、比較可能な期間で最も少ない水準でした。
撤退・所在不明4137社が新規参入を大きく上回り、総数が2916社減っています。
2012年のピークから見ると、中国進出企業は約3割減りました。
中国へ新しく拠点を置く勢いが弱まり、既存拠点の整理が進んでいること自体は、かなり明確です。
では、中国に残っている企業は苦しくて動けないだけなのか
ここでJETROの調査を見ると、単純な撤退物語はさらに崩れます。
2025年度の在中国日系企業調査では、2025年の営業利益を「黒字」と見込む企業は63.2%でした。
2024年の58.4%から4.8ポイント上がり、収益面では改善しています。
今後1~2年の事業展開を「拡大」と答えた企業は21.3%で低い水準ですが、「現状維持」は64.3%を占めています。
中国で儲からなくなったから全員が退出しているのではなく、「黒字だが拡大はしない」という企業も多いわけです。
「現状維持」の中身を見ると、実はかなり動いている
さらに興味深いのが、「現状維持」と答えた企業の中身です。
JETROによると、現状維持企業の約半数が、他分野・他地域への販売拡大を見据えた体制や戦略の見直しを進めています。
日系企業以外への販路開拓を進める企業も4割を超えました。
具体例として、中国企業への営業強化、日本やASEANなど第三国への営業拡大、日本から輸入していた材料の現地調達への切り替え、調達先の複数化などが挙げられています。
「現状維持」は、何もしないことではありません。中国拠点を残しながら、その拠点の役割や接続先を組み替える企業がいます。
だから「中国からどこへ移った?」だけでは見えない
供給網の再編というと、中国の工場を閉じて、そのままベトナムやインドへ移す姿を想像しがちです。
実際には、すべてが工場移転ではありません。
中国の生産は残す。
販売先だけASEANへ広げる。
一部の部品は中国調達のまま、別の部品は複数国へ分散する。
中国市場向け製品は現地で作り、米国向けは別拠点で作る。
再配線とは、「中国か、それ以外か」を選ぶことではなく、販売・生産・調達・物流という機能を国ごとに組み替えることです。
アジア全体を見ると、中国だけに投資を集中させる構図は弱まっている
JETROのアジア・オセアニア調査では、今後1~2年の事業展開を「拡大」と答えた割合は、中国が21.3%でした。
一方、インドは81.5%、ベトナムは56.9%と高い水準です。
これは「中国を出た同じ会社が、そのままインドやベトナムへ移った」という統計ではありません。
それでも、日本企業がアジアで新しい成長投資を考えるとき、中国だけが圧倒的な中心ではなくなっていることは分かります。
中国拠点の純減と、他地域での高い拡大意欲が同時に進んでいる。企業の地図が一極集中から複数拠点へ変わっている兆候として見ることができます。
中国の魅力そのものが消えたわけでもない
TDBも、中国には依然として巨大な消費市場と充実したサプライチェーンがあり、日本企業にとって重要な事業基盤であると明記しています。
JETROのヒアリングでも、中国で黒字を出し、現地市場や中国企業への販売を強化する企業が残っています。
さらに在中国日系企業の74.5%は、最大の競争相手として中国企業を挙げています。
中国は「撤退すべき古い生産基地」ではなく、市場・供給網・競争相手が同時に存在する重要拠点のままです。
だからこそ、完全撤退より「依存しすぎない」という判断が出てきます。
中国企業自身もASEANへ広がっている
もう一つ見落としやすい点があります。
JETROは2026年、中国企業が国内景気の低迷、競争激化、米国の関税措置などを背景に、ASEANへの製造業・デジタル関連投資を拡大していると整理しています。
つまり日本企業がベトナムやタイへ拠点を増やしても、そこで中国企業との競争が消えるとは限りません。
供給網を中国の外へ広げることと、中国企業の影響から離れることも同じではありません。
ここからは僕の見方|「最安の場所」より「止まっても残る配置」へ
ここからは一次資料そのものではなく、僕の見方です。
長い間、供給網は「どこで最も安く、効率よく作れるか」を強く求めてきました。
一カ所に集めれば、設備も人材もサプライヤーも効率化できます。
でも米中関税、輸出規制、外交摩擦、賃金上昇、感染症、物流混乱を経験すると、効率だけで一国へ集中すること自体がリスクになります。
今起きているのは、「中国の代わりになる国を一つ探す」ことではなく、一つの国が止まっても全部が止まらない配置へ変えることではないかと思います。
ただし、分散は無料ではない
拠点を分ければ、安全になるだけではありません。
複数国で工場や倉庫を管理する。
新しいサプライヤーの品質を確認する。
人材を育てる。
国ごとの税制・規制・物流へ対応する。
同じ部品や設備を二重に持つ場合もあります。
一極集中では「重複=無駄」だったものが、供給網の強靱化では「重複=保険」になります。
企業は、安さと止まりにくさの両方へコストを払うようになります。
日常業務に置き換えると、「一番安い1社だけ」でいいのかという話
この構造は巨大なグローバル企業だけの話ではありません。
たとえばEC事業で、最も安い仕入れ先1社に全部を寄せれば、平時の粗利は改善します。
でもその仕入れ先が欠品したら、売れる商品が一気に止まります。
少し高くても別の仕入れ先を確保しておく。別倉庫を持つ。代替商品を用意する。
供給網の再配線は、「最安値を選ぶ」から「止まったときに残る選択肢も持つ」へ、判断基準を一つ増やすことだと考えると分かりやすいです。
次に「中国離れ」というニュースを見たら、企業数だけで判断しない
今後、中国進出企業が減ったというニュースを見たら、僕なら少なくとも4つに分けます。
中国で何を残しているか。販売、生産、調達、研究開発のどれか。
何を他国へ移したか。
新しい拠点は、中国の代替なのか、それとも追加なのか。
中国依存度は下がっても、中国企業や中国サプライヤーとの関係は残っていないか。
「中国にいる/いない」という企業数だけでは、実際の供給網の形は分かりません。
結論:1万118社への減少は「脱中国」の証拠というより、依存の組み替えを追う入口
中国へ進出する日本企業が1万118社まで減り、2012年のピークから約3割減ったことは大きな変化です。
新規参入も弱まり、拠点整理が進んでいることは明確です。
一方、在中国日系企業の黒字比率は改善し、現状維持を選ぶ企業の中でも、販路、調達、第三国展開を組み替える動きが確認できます。
インドやベトナムなどでは、今後の事業拡大意向が中国を大きく上回っています。
だから見るべきなのは、「日本企業は中国から撤退したか」ではなく、「中国を残しながら、どの機能をどの国へ分散し始めたか」です。
企業数の減少は、脱中国の答えではありません。
日本企業の供給網が、一国集中から複数拠点へ再配線されているかを追うための入口です。
関連記事
テーマ別に読む
この記事を書いた人
マーケティングデザイナー/DXコンサルタント/音楽家。企業・自治体等60社以上のマーケティング・DX支援に携わり、生成AI・Web・EC・データ活用などを実務で検証・発信しています。
参考資料・参照元


コメント