
OracleのAI受注残6380億ドルは「最終需要」なのか?RPOとAI企業間の資金循環を分けて読む【2026年版】

最終確認:2026年10月3日
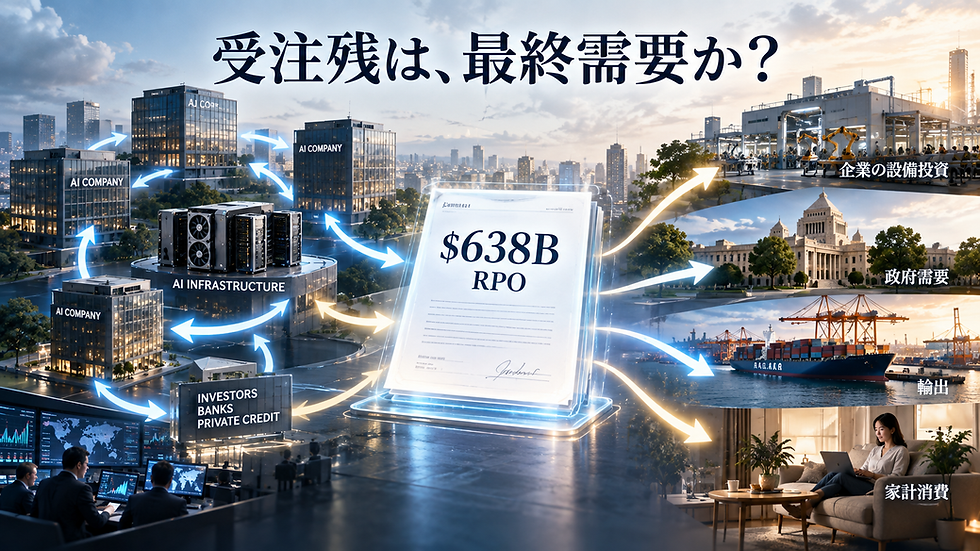
2026年6月、Oracleは2026年度末のRPO(Remaining Performance Obligations、契約済みだがまだ売上として認識していない履行義務)が6380億ドルに達したと発表しました。前年比363%増です。
数字だけを見ると、「AI需要は猛烈に強い」「これだけ受注があるならAIインフラはまだ伸びる」と読みたくなります。
でもOracle自身の説明を読むと、その受注残の中には、顧客がGPU購入代金をOracleへ前払いした契約や、顧客自身がGPUを購入してOracleへ供給した契約が含まれています。その規模は750億ドルです。
さらに10月1日、国際決済銀行(BIS)は、2021〜2025年にAI企業へ入った投資の55.2%が、別のAI企業から来ていたと集計しました。AI企業同士の投資関係と商取引関係が同時に存在する案件も、金額ベースで46.4%ありました。
ここで重要なのは、「受注残は架空だ」と疑うことではありません。実在するBtoB契約と、AI産業の外側から生まれる最終利用・キャッシュ創出を、同じ数字として扱わないことです。
そもそもRPOとは何か|6380億ドルが一度に売上になるわけではない
OracleのRPOは、すでに契約されているものの、まだ売上として認識されていない将来の履行義務です。
Oracleの2026年10-Kによると、6380億ドルのうち約12%を今後12カ月、34%を13〜36カ月、34%を37〜60カ月、その残りをそれ以降に売上として認識する予定です。
つまり6380億ドルは、2026年の売上でも、現金でも、利益でもありません。
RPOは将来売上の可視性を見る重要な指標ですが、「顧客がその契約から利益を得られるか」や「Oracleが最終的にいくら利益を残せるか」まで保証する数字ではありません。
Oracle自身が、RPO増加の多くは大型AI契約だと説明している
Oracleは、2026年度第3四半期と第4四半期のRPO増加の多くが大型AI契約だったと説明しています。
その中では、顧客がOracleへGPU購入費を前払いするケースと、顧客自身がGPUを購入してOracleへ供給するケースがあります。
これらの前払い・顧客支給ハードウェア部分は合計750億ドルです。
Oracle側から見れば、これはAIデータセンターを建設するために自社で調達しなければならない資金を減らします。
ただし、資本負担がOracleから消えたわけではありません。GPUを前払い・支給した顧客側へ、一部の資産・資金負担が移っています。
「受注が増えた」と「最終需要が増えた」は同じではない
受注残が大きいことは、顧客がOracleのサービスを将来利用する契約を結んだという事実です。
でも、その顧客が何のためにAI計算能力を買うのか、その先でどれだけの売上やコスト削減を生むのかは、RPOだけでは分かりません。
AI企業が資金を調達し、その資金でGPUやクラウドを買えば、半導体会社やクラウド会社には実際の売上・受注が立ちます。
その売上を見て供給側がさらに設備投資を増やせば、AI産業内部では取引総額が大きくなります。
しかし、中間取引が何段階増えても、それだけで経済全体の最終利用や利益が同じ割合で増えたとは限りません。
BISはAI企業間の「投資と商取引の重なり」を数量化した
2026年10月1日のBIS Bulletin 137は、AI企業間の資金関係を2021〜2025年のデータで整理しています。
AI企業へ入った投資の55.2%は、他のAI企業からの投資でした。
またAI企業からAI企業への投資案件のうち、金額ベース46.4%では、投資先と投資元の間に商取引上の供給関係もありました。
たとえば、出資する側が計算資源や半導体、クラウドなどの重要な投入物を供給しているケースです。
BISは、こうした関係には重要資源を確保する、情報の非対称性を減らすなど合理的な経済理由があり得ると説明しています。
同時に、資金と商取引が同じ企業間で重なるほど、どこまでが外部需要で、どこまでがAI産業内部の資金循環なのか見えにくくなるとも指摘しています。
だから「循環している=架空需要」ではない
ここは強く区別する必要があります。
AI企業が別のAI企業へ出資し、その相手からGPUやクラウドを購入したとしても、それだけで粉飾や架空取引になるわけではありません。
AIのように重要資源が不足する産業では、供給先へ資本参加して長期契約を結ぶことには合理性があります。
OracleのRPOも実在する契約であり、顧客前払いも顧客支給GPUも実際の資産・資金です。
問題は「本物か偽物か」ではなく、受注残の大きさだけから、その先の最終利用と投資回収まで一気に推定してよいかです。
「最後はtoC」ではない|企業・政府・海外需要も最終利用になる
僕自身、このテーマを考えた最初の段階では、「BtoB取引がどれだけ回っても、最後はtoCで個人がお金を払わないと閉じないのではないか」と考えました。
これは一部修正が必要でした。
米商務省経済分析局(BEA)の国民経済計算では、最終利用者は家計だけではありません。
家計消費に加えて、民間企業の総民間国内投資、政府の消費・投資、海外部門の純輸出も最終需要を構成します。
たとえば企業が生産設備としてサーバーを購入すれば、企業による固定投資として最終利用に入る場合があります。
だから正確な問いは「最後に個人が払うか」ではなく、「AI産業内部の中間取引を越えて、どこで最終利用や実体経済上の価値が生まれ、そのキャッシュが投資回収へ戻るか」です。
Oracleの750億ドルは「資金負担が誰にあるか」を見る材料
顧客がGPU代金を前払いしたり、GPUを自分で購入してOracleへ供給したりすると、Oracleは自社で調達する資本を減らせます。
Oracleはこれを明確に資本効率改善として説明しています。
一方、その顧客側はGPU購入や前払いに資金を使います。
もしAIサービスの利用が想定より伸びなかったり、契約条件が将来変わったりすれば、資産・契約リスクの所在はOracleだけではありません。
「誰が投資したか」と「誰が最終的に回収する必要があるか」を分けると、同じ大型契約でも見え方が変わります。
Oracle自身も、AI需要を取りにいくため巨額資金を調達している
顧客前払い・顧客支給GPUが増えても、Oracle自身の資金需要がなくなったわけではありません。
Oracleは2026年度に430億ドルの負債と50億ドルの株式を調達しました。
2027年度も、すでに発表した200億ドルのATM増資を含め、負債と株式を合わせて約400億ドルを追加調達する予定です。
2026年度の営業キャッシュフローは320億ドルでしたが、クラウドインフラ投資が拡大したためフリーキャッシュフローはマイナス237億ドルでした。
受注残が巨大でも、その受注を履行するための設備投資と資金調達は別に必要です。
僕なら、AIの大型受注を4段階で追う
AI企業の受注残や大型クラウド契約を見るとき、僕なら4段階に分けます。
一つ目は資金源。顧客の営業キャッシュフローなのか、出資なのか、借入なのか、前払いなのか。
二つ目は中間取引。GPU、クラウド、電力、データセンターなど、AI産業内部で何に支払われるのか。
三つ目は最終利用。企業投資、政府需要、輸出、家計消費など、AI産業の外側で何の価値として使われるのか。
四つ目はキャッシュ創出。その最終利用から、契約を更新し続けられるだけの利益やコスト削減が本当に生まれるのか。
受注残を見るときは「契約額」から止めず、資金源→中間取引→最終利用→キャッシュ創出まで追う。
日常業務でも「受注」と「利益」を一緒にしない
これは巨大なAI産業だけの話ではありません。
営業でも、見積額、受注額、売上、入金、粗利、最終利益はすべて違います。
大きな案件を受注しても、外注費や仕入れが大きければ利益は薄いかもしれません。長期契約でも、履行コストが増えれば採算は悪化します。
AIの6380億ドルRPOも同じで、数字を疑うのではなく、その数字が何を示し、何をまだ示していないかを分けて読むことが重要です。
次に巨大な「受注残」のニュースを見たら、5つを確認する
次にAI企業のRPOや長期契約が話題になったら、僕なら5つ確認します。
その数字は売上なのか、契約残高なのか。
契約を履行するまで何年かかるのか。
顧客は何の資金で契約しているのか。
資産・設備投資の負担は供給者と顧客のどちらにあるのか。
その先で、誰が最終利用し、どのキャッシュフローから契約更新費用が出るのか。
「受注はいくらある?」から、「そのお金はどこから来て、どこで回収される?」へ一段進む。
これが、AIインフラ需要を冷静に見るためのチェックポイントになります。
結論:6380億ドルRPOは本物。でも「最終需要6380億ドル」とは読めない
Oracleの6380億ドルRPOは、実在する契約済み履行義務です。
その多くは大型AI契約で、750億ドル分では顧客前払い・顧客支給GPUという形で、顧客側も大きな資本負担を引き受けています。
BISは、AI企業への投資の55.2%がAI企業から来ており、AI企業同士の投資と商取引が同時に存在する案件も大きいと集計しました。
これらは「需要が偽物」という証拠ではありません。
ただし、BtoB契約の残高が増えたことと、AI産業の外側で最終利用・利益・コスト削減が同じ規模で生まれたことは別です。
AIの受注残を見るなら、資金源、中間取引、最終利用、キャッシュ創出まで追う。
6380億ドルという大きな数字の先に、本当に知りたい答えがあります。
関連記事
テーマ別に読む
この記事を書いた人
マーケティングデザイナー/DXコンサルタント/音楽家。企業・自治体等60社以上のマーケティング・DX支援に携わり、生成AI・Web・EC・データ活用などを実務で検証・発信しています。
参考資料・参照元

コメント